
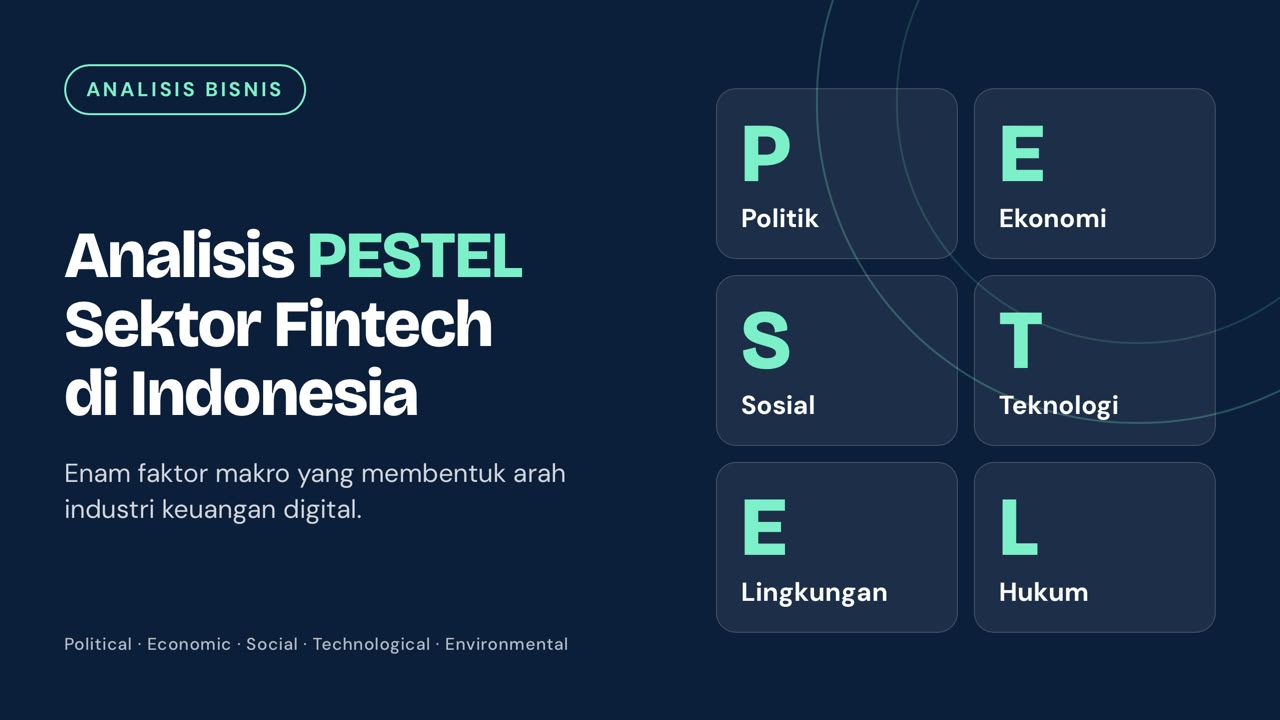
Analisis PESTEL Sektor Fintech di Indonesia
Fintech tumbuh pesat di Indonesia, tetapi pertumbuhannya dibayangi risiko yang tidak kecil. Analisis PESTEL membantu memetakan peluang dan ancaman dari enam sisi: politik, ekonomi, sosial, teknologi, lingkungan, dan legal.
Peta dan Dampak PESTEL
Politik. Pemerintah dan Bank Indonesia aktif mendorong digitalisasi pembayaran, misalnya lewat QRIS dan perluasannya ke lintas negara. Di sisi lain, pengawasan OJK ketat dan aturan bisa berubah. Pada 2024, OJK menjatuhkan 661 sanksi dan mencabut izin 4 penyelenggara pindar.
Ekonomi. Banyak UMKM dan individu belum terlayani bank, sehingga pasar pembiayaan dan pembayaran digital masih besar. Namun daya beli yang melemah bisa memicu gagal bayar, dan persaingan dengan bank maupun sesama fintech menekan margin.
Sosial. Masyarakat, terutama anak muda, makin terbiasa bertransaksi non-tunai, dengan tingkat inklusi keuangan mencapai 93,61%. Tetapi literasi baru 69,57%, tertinggal dari inklusi. Kesenjangan ini membuat pengguna rawan terjerat pinjaman ilegal dan penipuan, sehingga kepercayaan publik mudah turun.
Teknologi. AI membantu penilaian kredit, deteksi fraud, dan layanan 24 jam, ditopang infrastruktur QRIS yang sudah luas. Namun phishing, serangan siber, dan deepfake juga makin canggih, dan gangguan sistem langsung merusak kepercayaan pengguna.
Lingkungan. Layanan tanpa kertas menghemat biaya dan mengurangi limbah, dan pembiayaan hijau bisa menjadi produk baru. Meski begitu, pusat data boros energi, dan tuntutan keberlanjutan dari investor dan regulator menambah biaya.
Dua Isu Prioritas
Dari keenam dimensi, dua isu paling mendesak adalah keamanan siber dan penipuan digital (teknologi), serta kepatuhan regulasi dan perlindungan konsumen (legal).
1. Keamanan siber dan penipuan digital. Perusahaan dapat menerapkan autentikasi berlapis (biometrik dan OTP) serta deteksi transaksi mencurigakan berbasis AI. Edukasi pengguna soal phishing dan penipuan perlu berjalan bersamaan dengan tim respons insiden dan audit keamanan berkala.
2. Kepatuhan dan perlindungan konsumen. Penagihan dan bunga harus transparan dan sesuai aturan OJK. Persetujuan data pengguna harus jelas sesuai UU PDP. Perusahaan juga perlu unit kepatuhan khusus dan kanal pengaduan yang mudah diakses.
Kesimpulan
Fintech Indonesia punya peluang besar dari sisi ekonomi, sosial, dan teknologi. Namun setiap dimensi PESTEL juga membawa ancaman, dan yang terbesar ada pada keamanan dan kepatuhan. Pada akhirnya, perusahaan yang paling mampu menjaga kepercayaan pengguna akan bertahan paling lama.
Sumber
1. BPS, OJK, dan LPS. Survei Nasional Literasi dan Inklusi Keuangan (SNLIK) 2026.
2. Bank Indonesia. Data transaksi, pengguna, dan merchant QRIS hingga Juli 2026, disampaikan Deputi Gubernur BI Filianingsih Hendarta.
3. Otoritas Jasa Keuangan (OJK). Sanksi terhadap penyelenggara pindar sepanjang 2024.https://drive.google.com/file/d/18DtIoPNIX6AVsWyl9yWQlvFmcMUYtacx/view?usp=drivesdk